Depuis plus de deux décennies, les relations commerciales entre les États-Unis et l’Afrique subsaharienne sont structurées par l’African Growth and Opportunity Act (AGOA), dispositif de préférences unilatérales couvrant près de 1 800 lignes tarifaires. En 2024, les exportations africaines vers les États-Unis ont atteint 30,1 milliards USD (USTR, 2025), confirmant le rôle encore central de l’AGOA dans l’architecture commerciale entre les deux régions.
ABOE Franck, diplômé de l’Institut des Relations internationales du Cameroun.
Ce dispositif a néanmoins traversé, entre 2025 et 2026, la période la plus incertaine de son histoire : expiration le 30 septembre 2025, réactivation provisoire jusqu’au 31 décembre 2026 en février 2026, puis, adoption par le Sénat américain, le 7-8 août 2026, d’une prolongation jusqu’au 31 décembre 2028 (H.R. 6500, 90 voix contre 6).
Le texte doit encore être réconcilié avec la Chambre des représentants qui avait voté en janvier 2026 une version proche avant promulgation attendue à la rentrée parlementaire de septembre. Cette embellie, aussi bienvenue soit-elle, ne dissipe pas l’exigence désormais explicite de réciprocité formulée par Washington, ni la persistance de surtaxes douanières parallèles (International Emergency Economic Powers Act (IEEPA), article 232) qui continuent de neutraliser une partie des préférences AGOA pour plusieurs pays.
Cette remise en question survient alors que d’autres puissances intensifient leurs offres au continent : la Chine a étendu, à compter du 1er mai 2026, le tarif douanier nul à 53 pays africains, portant les échanges sino-africains à 348 milliards USD en 2025 (+17,7 %) ; l’Union européenne poursuit sa stratégie Global Gateway, avec un paquet Afrique d’environ 150 milliards d’euros d’ici 2027.
Cet article défend la thèse selon laquelle aucune de ces offres extérieures ne se substitue à une stratégie continentale fondée sur quatre leviers : l’intégration régionale via la ZLECAF, la transformation locale des ressources, la diversification pragmatique des partenariats et le renforcement des capacités productives. L’analyse mobilise les données commerciales de la Banque mondiale, de la CNUCED, de l’USITC et de la CEA, ainsi que la presse spécialisée la plus récente, pour actualiser un débat qui a connu, entre janvier et août 2026, plusieurs inflexions majeures.
L’AGOA : un bilan contrasté face à des offres concurrentes plus généreuses en apparence
Adoptée en mai 2000 sous l’administration Clinton selon le principe « Trade, not aid », l’AGOA repose sur un accès préférentiel non réciproque, conditionné à des critères de gouvernance, de droits des travailleurs et de lutte contre la corruption réexaminés chaque année par proclamation présidentielle.
Sur 49 pays potentiellement éligibles, une trentaine seulement (32 aujourd’hui) bénéficient effectivement du régime à un moment donné ; le Cameroun, exclu depuis 2020 pour des motifs liés aux droits humains, en demeure toujours écarté à ce jour.
Les importations américaines sous régime AGOA se sont établies à 10,3 milliards USD en 2022 loin de l’apogée de 2008 (104,7 milliards USD de commerce total) avec une forte concentration pétrolière et géographique (Afrique du Sud, Nigeria, Angola). Au-delà des hydrocarbures, deux filières se distinguent : l’automobile sud-africaine et le textile-habillement d’Afrique de l’Est et australe, qui emploie plusieurs centaines de milliers de travailleurs. Ces succès restent l’exception : la majorité des pays éligibles n’ont jamais développé de filière d’exportation compétitive vers le marché américain.
Une disposition spécifique au textile, la « third-country fabric provision », autorise les pays les moins avancés à utiliser des tissus importés de pays tiers tout en conservant l’éligibilité de leurs vêtements finis un assouplissement décisif pour le Lesotho, Madagascar ou le Kenya, dont les filières textiles emploient chacune plusieurs dizaines à centaines de milliers de travailleurs directement liés aux exportations vers les États-Unis.
Le maintien de cette dérogation dans le texte voté en août 2026 conditionne directement la survie de ces filières, comme le soulignent les industriels malgaches et mauriciens, pour qui l’enjeu dépasse désormais le seul taux tarifaire pour porter sur la prévisibilité et la compétitivité-coût face aux producteurs asiatiques.
Une comparaison qui relativise les offres concurrentes
Le tarif zéro chinois n’impose aucune conditionnalité politique, mais aussi aucune exigence de transformation locale : il profite surtout à la diversification des exportations manufacturières vers la Chine, avec un effet resté marginal sur les exportations agricoles et minières africaines (The Conversation, 2026), et bénéficie structurellement aux économies déjà les plus industrialisées. Le Global Gateway européen se distingue par son accent sur les normes sociales et environnementales, mais reste critiqué pour la lenteur de sa mise en œuvre et la part importante de prêts plutôt que de dons (FNTP, 2026). Ni l’un ni l’autre ne constitue, en l’état, un substitut à une politique industrielle africaine autonome.
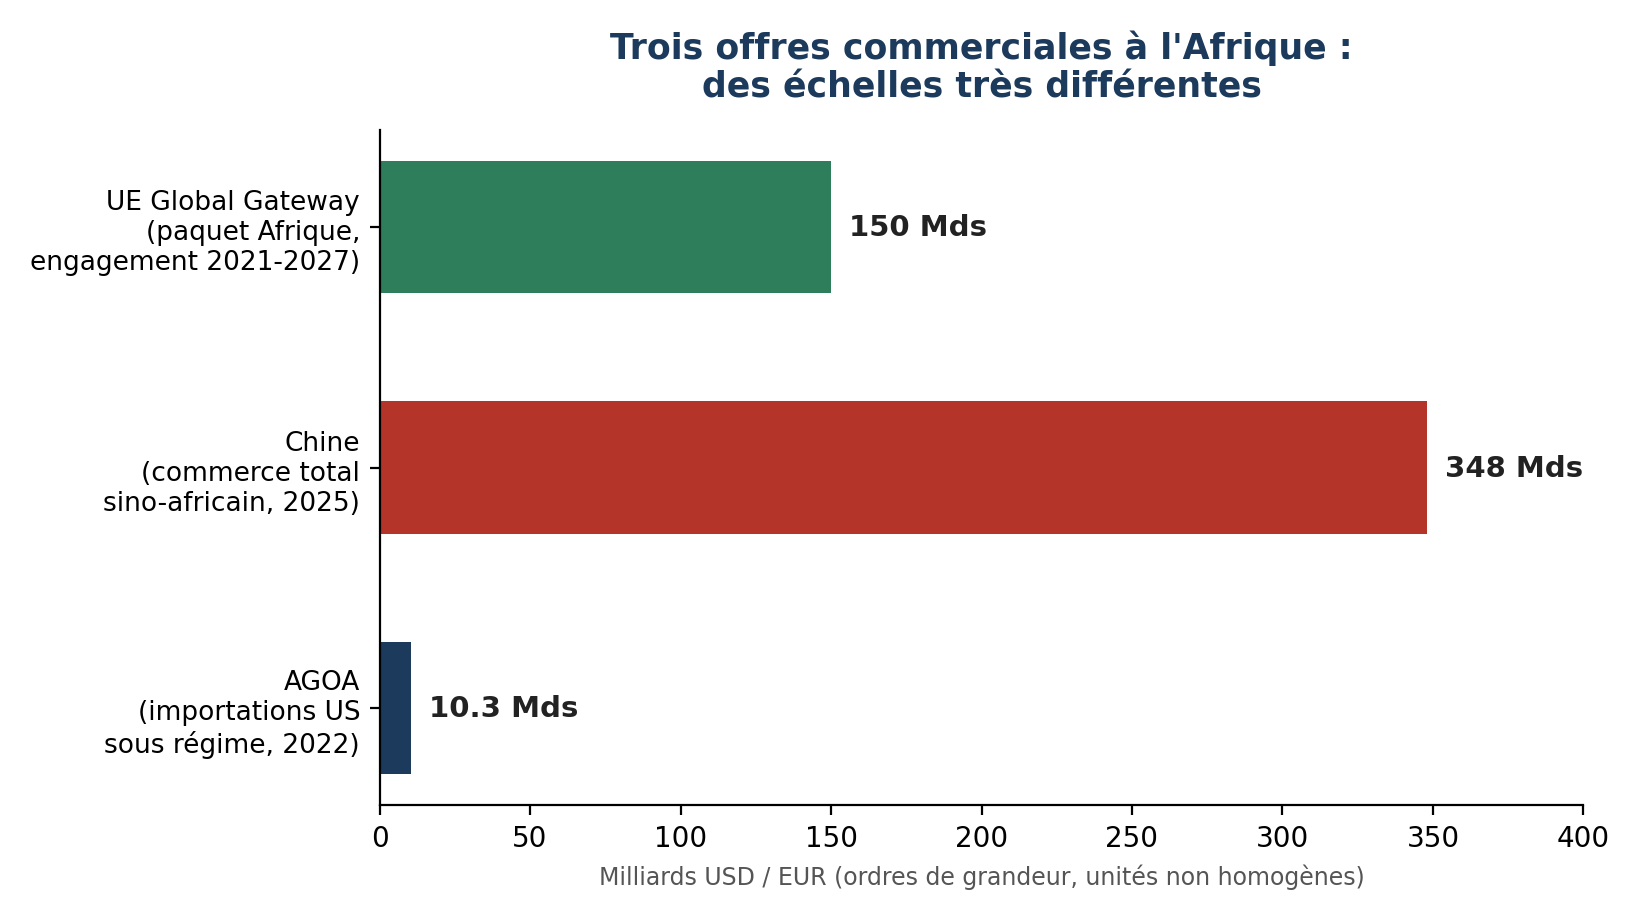
Figure 1 : Trois régimes, trois logiques : accès de marché conditionné (AGOA), accès inconditionnel sans exigence de valeur ajoutée (Chine), financement d’infrastructures partiel et lent (UE). Sources : USITC (2023), Africanews/Xinhua (2026), Commission européenne (2026).
La réorientation mercantiliste américaine et le sursaut législatif de 2026
Depuis le milieu des années 2010, les États-Unis opèrent un virage mercantiliste privilégiant la réciprocité tarifaire et la sécurisation des chaînes d’approvisionnement stratégiques (minéraux critiques, accords avec la RDC).
Les tarifs « réciproques » d’avril 2025 se sont superposés aux préférences AGOA, créant une insécurité juridique dénoncée par les fédérations patronales sud-africaines et kényanes. Le cas sud-africain frappé d’un tarif de 30 % et menacé d’exclusion du sommet G20 de Miami illustre l’instrumentalisation géopolitique du dispositif.
Le feuilleton législatif de l’AGOA Extension Act (H.R. 6500) résume ces tensions : adopté par la Chambre en janvier 2026 pour une prolongation de trois ans, ramené à un an par le Sénat en février (réactivation rétroactive jusqu’au 31 décembre 2026), puis, revirement notable, adopté le 7-8 août 2026 par le Sénat à une large majorité bipartisane (90 voix contre 6) pour une prolongation jusqu’au 31 décembre 2028 signe que la coalition favorable au commerce africain a, pour l’instant, pris le dessus sur l’aile strictement transactionnelle de l’administration.
Le texte amendé doit encore repasser devant la Chambre en septembre avant promulgation par le président Trump, qui devrait s’accompagner d’un décret d’exécution. L’ITC (2025) estimait qu’une expiration définitive aurait coûté 189 millions USD d’exportations aux pays bénéficiaires d’ici 2029, dont 138 millions USD pour le seul textile un scénario que la prolongation votée en août 2026 permettrait d’écarter, sous réserve de son aboutissement définitif.
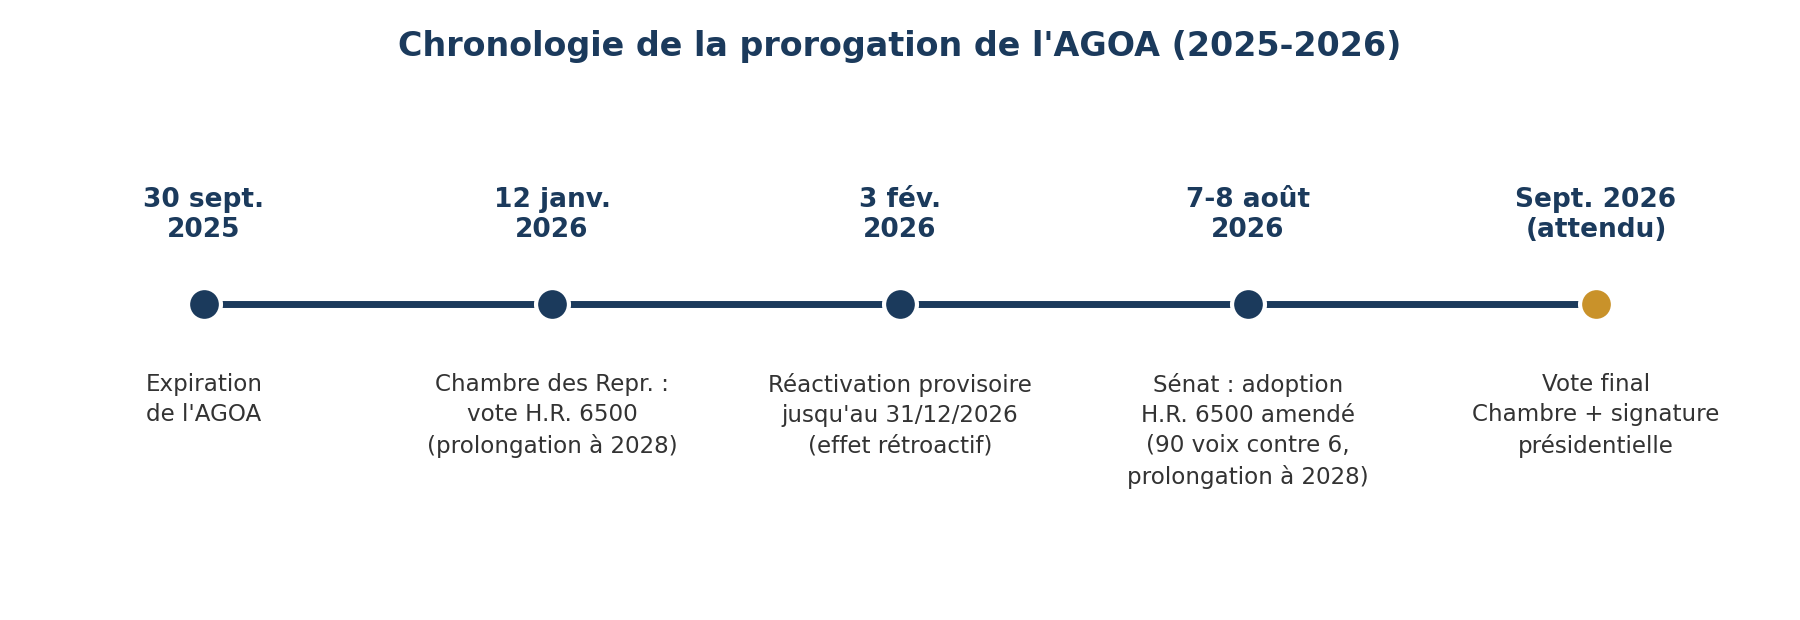
Figure 2 : La trajectoire heurtée de l’AGOA entre 2025 et 2026, entre expiration, réactivations provisoires et prolongation en passe d’être actée jusqu’en 2028.
Face à l’incertitude post-AGOA : une stratégie africaine d’autonomisation
La ZLECAF demeure le levier le plus structurant : les échanges intra-africains ont atteint 220,3 milliards USD en 2024 (+12,4 %), avec une part attendue d’environ 16 % du commerce total africain en 2026 loin des 54,5 % de l’Asie et 68,4 % de l’Europe.
La Banque mondiale (avril 2026) note même un accroissement des obstacles non tarifaires et des coûts logistiques depuis l’entrée en vigueur de l’accord, restés 50 % supérieurs à la moyenne mondiale. Trente ans après la création de l’OMC, la part de l’Afrique dans le commerce mondial des biens est passée de 5 % (1994) à 2,8 % (2025), signe que les préférences unilatérales successives américaines, chinoises ou européennes n’ont pas, à elles seules, inversé la tendance.
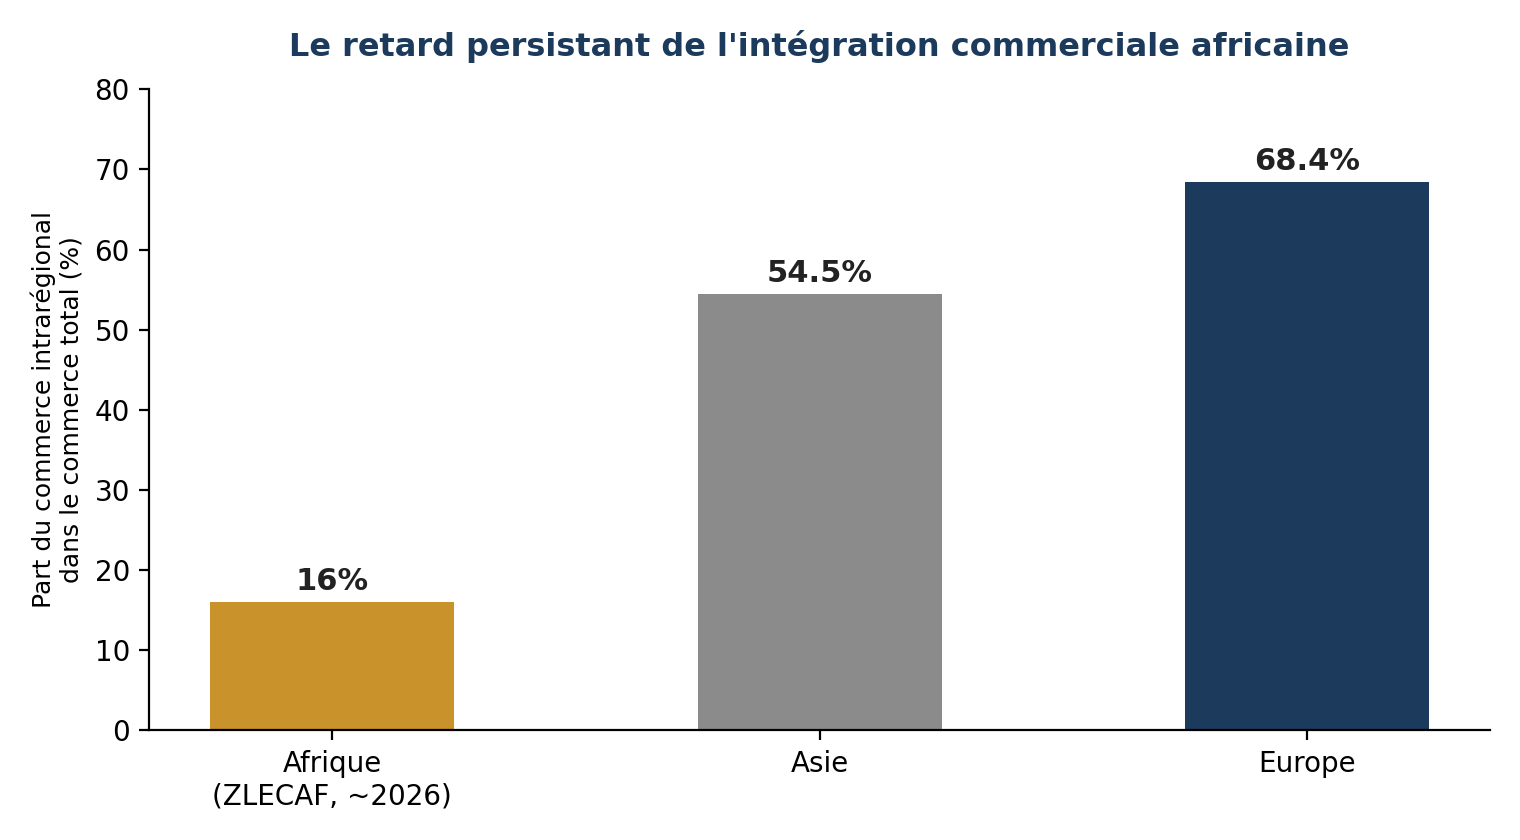
Figure 3 : L’intégration commerciale intra-africaine reste très en deçà des autres grands ensembles régionaux. Sources : Afreximbank (2025-2026), CNUCED, CEA (2026).
La transformation locale des ressources conditionne la valeur retirée de tout accès préférentiel : la part manufacturière du PIB africain stagne sous 13 % depuis 2020, tandis que la RDC a presque triplé la valeur de ses exportations de cobalt en le transformant localement (6 milliards USD en 2022, contre 167 millions USD pour le minerai brut).
Enfin, une diversification pragmatique des partenariats énergie verte et minéraux critiques avec les États-Unis, approfondissement des APE avec l’UE, valorisation du statut de premier partenaire commercial de la Chine doit s’accompagner d’un investissement soutenu dans les infrastructures (déficit énergétique estimé à 190 milliards USD par an) et le capital humain, faute de quoi les préférences commerciales, quelle qu’en soit l’origine, resteront de simples effets d’aubaine conjoncturels.
L’économie numérique plus de 500 millions d’abonnements au haut débit mobile et un marché du commerce électronique estimé à 5,76 milliards USD d’ici 2033 offre à cet égard une voie complémentaire pour contourner partiellement le déficit d’infrastructures physiques, à condition que la formation technique et l’appui aux petites et moyennes entreprises exportatrices suivent.
La prolongation de l’AGOA jusqu’en 2028, en passe d’être actée après le vote du Sénat du 7-8 août 2026, offre à l’Afrique une visibilité inédite depuis l’expiration de septembre 2025. Mais ni ce répit américain, ni le tarif zéro chinois, ni le Global Gateway européen ne dispensent le continent de construire ses propres instruments d’autonomisation.
Le recul de la part africaine dans le commerce mondial (5 % à 2,8 % entre 1994 et 2025) et l’aggravation des obstacles au commerce intra-africain malgré la ZLECAF rappellent que l’ouverture commerciale, unilatérale ou négociée, ne produit de développement que si elle s’articule à une politique industrielle volontariste. L’intégration régionale, la transformation locale des ressources, une diplomatie économique multipartenariale et l’investissement dans les infrastructures et le capital humain demeurent les leviers les plus sûrs pour que l’Afrique cesse d’être un terrain de compétition entre puissances extérieures.